Tu SL factura con Excel: el plan hasta el 1 de enero de 2027
En 30 segundos: tu sociedad tiene fecha propia — el 1 de enero de 2027 — y la norma dice «antes del»: para entonces el sistema con el que emites tiene que estar adaptado. El trabajo no empieza eligiendo programa, empieza mirando qué hace hoy tu Excel y quién emite cada factura, porque de ahí sale todo lo demás. Y hay una ventaja de calendario que se cierra en diciembre: hasta tu fecha puedes probar sin comprometerte a nada.
Si tu SL sigue facturando con Excel, la pregunta que te ronda no es si VeriFactu va contigo: las sociedades están dentro y con fecha. La pregunta es qué tengo que hacer, y cuándo. Y ahí es donde la mayoría de la información se queda a medias: te dan el titular y la fecha, y te dejan solo con los cuatro meses.
Esto es el orden. Sin cifras que no vengan de la norma y sin prisa fabricada.
¿Qué tiene que cambiar en mi SL antes del 1 de enero de 2027?
Empecemos por la fecha, porque hay un matiz que se cuela en casi todos los sitios.
La fecha de las sociedades es el 1 de enero de 2027 (la fijó el Real Decreto-ley 15/2025, que aplazó un año las fechas de todos los obligados). Pero el reglamento no dice «a partir del»: dice que esos obligados deberán tener adaptados los sistemas antes del 1 de enero de 2027. Leído despacio, eso significa que el 1 de enero tu sociedad ya tiene que tener el sistema adaptado: la primera factura de 2027, sea del día que sea, sale de un sistema que cumple —no se empieza a mirarlo esa mañana—. En la práctica, tu plazo real termina en diciembre. Y ese primer día, por cierto, es menos dramático de lo que suena: así cambia tu rutina con VeriFactu.
Dos cosas que conviene quitarse de encima antes de seguir:
- No hay mínimo de facturación. El reglamento no fija ninguna cifra: una sociedad que emite cuatro facturas al año está dentro igual que una que emite cuatrocientas.
- Tu sociedad y tú sois dos obligados distintos, con dos fechas distintas. Si además facturas a tu nombre, eso va por su lado. Lo cuenta entero por qué tu SL entra seis meses antes que tú. Y qué eres tú en todo esto está en autónomo societario.
Esa es toda la parte de calendario. El resto del artículo es lo que nadie te cuenta: el orden.
Primero lo que casi nadie mira: ¿qué hace hoy tu Excel?
Aquí está el error de planteamiento más caro, y es de los que se entienden bien: casi todo el mundo empieza por «vale, ¿qué programa compro?». Y la primera pregunta es otra.
La obligación no va de usar Excel: va de usar un sistema informático de facturación. La Dirección General de Tributos dice que las hojas de cálculo «pueden tener utilidades de procesamiento de datos y conservación que pueden implicar su consideración como Sistemas Informáticos de Facturación» (consulta V0058-25): «pueden», no «son». La raya la pone la Agencia Tributaria en sus preguntas frecuentes: un Excel con el que sacas el libro registro de facturas, la contabilidad o las cuentas de los impuestos es un sistema de facturación, con todo lo que eso trae; uno que solo sirve para escribir, imprimir y guardar las facturas no lo es, aunque sume o calcule el IVA, y el papel manuscrito queda fuera. La Agencia Tributaria puede comprobar qué hace la hoja de cada uno.
Así que la primera tarea de tu plan no se hace con el gestor ni con un comercial: se hace abriendo el archivo. ¿Con ese Excel sacas el libro registro de facturas, la contabilidad o las cuentas de los impuestos? Entonces ya es el sistema con el que expides, y es ese el que tiene que cumplir el reglamento —el Real Decreto 1007/2023— antes de tu fecha (si solo sirve para escribir, imprimir y guardar las facturas, no lo es aunque sume o aplique el IVA; y la Agencia Tributaria puede comprobar qué hace el de cada uno). La pregunta que te llevas a la reunión no es «¿me compro algo?», es «¿esto cumple los requisitos, y quién me lo dice por escrito?». Si tu duda es la de antes —si un Excel vale o no vale—, está contestada aparte en hasta cuándo puedes facturar con Excel.
Y un aviso que ahorra disgustos, porque a veces se propone como salida: la vía manual es todo o nada. La Agencia Tributaria es expresa — no cabe que convivan unas facturas hechas con un programa y otras a mano. Si alguien en la empresa sugiere «pues las hacemos a boli», eso significa todas, siempre. Rara vez es un plan.
«De esto ya se encarga mi gestor»
Puede ser cierto, y aun así conviene mirarlo, porque hay una línea que la norma traza sola.
El reglamento permite que las obligaciones «podrán cumplirse materialmente» por un tercero, y añade la frase que decide todo: esa posibilidad no exime a los obligados tributarios de la responsabilidad del cumplimiento. Dicho en llano: el trabajo se delega, la obligación no. Si es tu gestoría quien emite materialmente las facturas de tu sociedad, el sistema con el que las emite tiene que cumplir —y tú sigues respondiendo de que así sea.
Lo cual convierte una conversación incómoda en una pregunta corta que puedes mandar hoy por correo: ¿con qué sistema emitís nuestras facturas y qué tenéis previsto para el 1 de enero? Si el reparto de tareas con tu asesoría te suena confuso, quién hace qué cuando el gestor te lleva las facturas lo ordena.
Los cuatro meses, en orden
Este orden no lo dicta la norma: la norma solo pone la fecha. Es el orden que evita rehacer trabajo, porque cada paso decide el siguiente.
- Mira qué hace tu Excel y quién emite cada factura. No solo las que salen del despacho: las que hace el comercial desde el móvil, las cuatro que hace administración a mano en agosto. Lo que estás levantando es el mapa de por dónde salen facturas de tu empresa. Casi siempre hay más sitios de los que uno diría.
- Decide con qué vas a emitir a partir de tu fecha. Un solo sitio, idealmente. Y con la pregunta de arriba por delante: que quien te lo venda te diga por escrito que cumple.
- Pruébalo antes de que te obligue. Es el paso que casi todo el mundo se salta y el que más barato sale ahora — el apartado siguiente va de esto.
- Retira el sistema que dejas y guarda lo que hay que guardar. Se hace al final, no al principio, y tiene sus propias reglas.
Si el paso 4 te preocupa —el «¿y todo lo que tengo dentro?»—, tranquilo: no se pierde nada por cambiar, y qué pedirle al programa que dejas está contado en qué te llevas cuando cambias de programa de facturación.
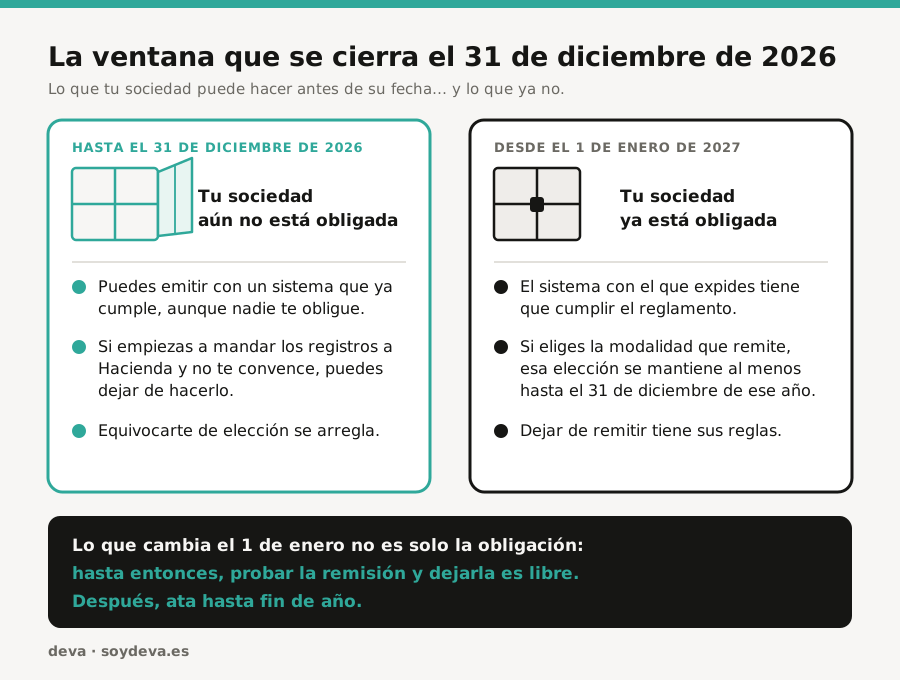
La ventana que se cierra el 31 de diciembre de 2026
Esta es la parte que casi nunca aparece en los artículos de plazos, y es la más útil que tienes ahora mismo.
Antes de aclararla, una línea sobre las dos modalidades, porque hacen falta para entenderla: un sistema puede funcionar remitiendo cada registro de facturación a la Agencia Tributaria en el momento —la modalidad VERI*FACTU— o sin remitir, conservando los registros firmados durante cuatro años. Son dos formas válidas de cumplir; el detalle vive en la página de VeriFactu.
Ahora, lo que cambia con el calendario. Una vez que estás obligado, empezar a remitir te compromete: el reglamento dice que la opción se prolonga «al menos hasta la finalización del año natural» en el que hiciste el primer envío. Pero la propia Agencia Tributaria aclara que esa atadura no aplica antes de tu fecha de obligación: quien remite voluntariamente en el periodo de pruebas puede dejar de hacerlo y facturar con otros sistemas mientras no tenga obligación.
Para tu sociedad, eso significa una cosa muy concreta: de aquí a diciembre puedes probar y volverte atrás; a partir de enero, ya no en las mismas condiciones. Estos meses son los baratos para equivocarte de elección. Un año que empiece estrenando sistema el mismo día que empieza la obligación es un año que empieza mal.
Qué haces con el Excel viejo
Si el Excel no va a ser tu sistema a partir de enero:
Cuatro respuestas cortas, porque es donde más se improvisa.
No hay que borrarlo. Puedes conservarlo como archivo del histórico. La condición que pone la Agencia Tributaria es que puedas acreditar que ya no puede expedir facturas —desinstalándolo o quitándole esa función—, y su propia recomendación es sacar antes los registros.
Pero ojo con dejarlo «por si acaso». Desde la fecha en que tu sociedad está obligada, tener un sistema no conforme que siga pudiendo emitir facturas es una infracción por sí sola, tenga o no tenga uso. No es una interpretación nuestra: es lo que castiga la ley, y tiene multa propia —cómo funcionan las sanciones de VeriFactu—.
Lo que emitiste antes se queda como está. Cambiar de sistema no obliga a pasar hacia atrás lo que ya facturaste.
Y guardar, hay que guardar. Si tu Excel era ya un sistema de facturación, los registros que generó hay que conservarlos accesibles y legibles «se encuentren o no en el sistema informático que los generó, e incluso cuando se haya cambiado de sistema informático» — la norma nombra el cambio de programa con esas palabras. Si tu Excel no generaba registros porque era una plantilla, no hay registros que conservar: tus facturas se guardan por las reglas de siempre.
Preguntas rápidas
¿Me tengo que dar de alta en algo? No hay un registro de VeriFactu al que apuntarse. Lo que tiene que cumplir es el sistema con el que expides, y eso se resuelve con quien te lo proporciona.
¿Y si cambiamos de programa a mitad de camino? No pasa nada: cada sistema lleva su propia cadena de registros y la del programa nuevo empieza de cero. Lo que sí es tuyo es conservar lo que generó el que dejas.
Mi gestoría dice que ya lo tiene resuelto. ¿Me vale? Vale si te dicen con qué sistema y desde cuándo. La responsabilidad sigue siendo de tu sociedad, así que esa respuesta merece estar por escrito, aunque sea en un correo de tres líneas.
¿Esto tiene algo que ver con la factura electrónica obligatoria? Son dos normas distintas que se confunden todo el rato. Aquí hablamos solo de VeriFactu.
Cuando el sistema cumple solo, esto deja de ser un proyecto y vuelve a ser facturar. Si quieres entender la norma antes de decidir nada, aquí está VeriFactu explicado entero.