Modelo 111: cuándo el que retiene eres tú
En 30 segundos: la retención de IRPF no solo te la hacen a ti. Cuando tú pagas una factura que la lleva, el que retiene eres tú: ese dinero no te lo estás ahorrando, se le debe a Hacienda. Y la norma no pregunta si tienes empleados ni cuánto facturas: basta con que pagues esas rentas en el ejercicio de tu actividad.
Antes del modelo 111 hay una pregunta: ¿te toca retener a ti?
La retención tiene dos lados, y casi siempre se cuenta el del que cobra. El otro es el tuyo, el día que te llega una factura con una línea que resta.
Con carácter general, y dejando aparte a los no residentes, lo dice el Reglamento del IRPF, y es más corta de leer que de temer:
- Las personas jurídicas y demás entidades —y ahí entran, con todas las letras, las comunidades de propietarios y las entidades en régimen de atribución de rentas—.
- Los contribuyentes que ejercen actividades económicas, cuando satisfacen rentas en el ejercicio de sus actividades.
Esa segunda línea eres tú, y la lista no pone umbral de facturación, de plantilla ni de tamaño. Y al revés: un particular que no ejerce ninguna actividad no está en esa lista, así que cuando te paga a ti no te retiene.
La pista no está en tu factura: está en la que te llega
Lo normal es que la línea ya venga puesta: el porcentaje lo marca la norma según la actividad de quien te factura, y él la conoce mejor que nadie. Pero ojo al sujeto: la obligación de retener es tuya. Si una factura que debería traer la retención llega sin ella, o con un porcentaje que no toca, eso no te libra de ingresar lo que correspondía.
Lo verás en las facturas de quien te vende conocimiento a su nombre como profesional —un abogado, un gestor, una diseñadora dada de alta como profesional—: llevan el 15 %. Puede que veas un 7 %: es el tipo de quien empieza como profesional, una opción suya, no una obligación, y para aplicarlo tiene que comunicártelo por escrito; esa comunicación firmada la guardas tú.
Y un caso que sorprende: el transportista de mercancías y la empresa de mudanzas que tributan por módulos llevan un 1 %. No es «los oficios»: un fontanero, un electricista o un albañil no llevan retención.
Cuándo aparece la línea en tu factura está contado en ¿mi factura lleva retención de IRPF?.
Ese dinero no es un descuento
Este es el malentendido que cuesta caro, y se arregla mirando una factura de cerca.
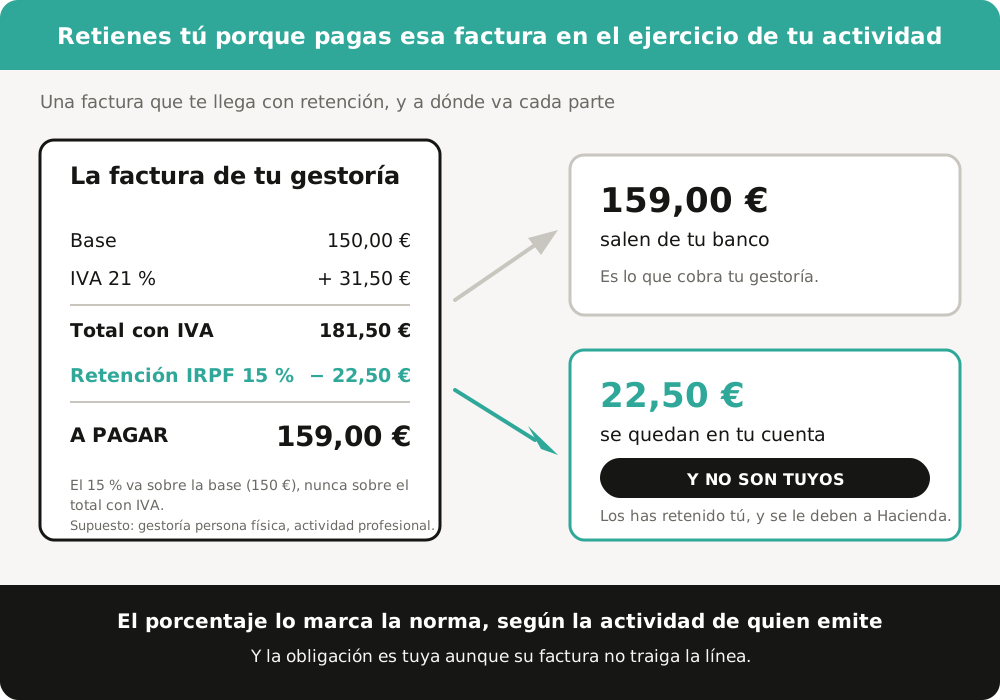
Tu gestor —un profesional que factura a su nombre— te pasa 150 € de base. El IVA del 21 % suma 31,50 €: total con IVA, 181,50 €. Y como es una actividad profesional y tú pagas esa factura como gasto de tu negocio, lleva su 15 % de retención sobre la base: 22,50 € que restan. Pagas 159,00 €.
Esos 22,50 € que no has pagado no son un ahorro: se han quedado en tu cuenta, pero son de Hacienda. Tu gasto sigue siendo 150 €, y esa diferencia tiene que llegar a su sitio.
La cuenta es la misma por los dos lados: sobre la base, no sobre el total con IVA. Desmenuzada en si la retención va sobre la base o sobre el total.
Y a partir de aquí, el 111
Ahí aparece el nombre que estabas buscando. Lo retenido por nóminas y por facturas de profesionales se declara e ingresa con el modelo 111 cada trimestre, en los veinte primeros días naturales de abril, julio, octubre y enero (cada mes, en las grandes empresas). Si en un trimestre no has pagado ninguna renta sujeta a retención, no se presenta. Otras rentas, como el alquiler de un local, van por su propio modelo.
Y algo que se descubre tarde: el censo en el que te diste de alta se llama, literalmente, Censo de empresarios, profesionales y retenedores, y la norma ata la declaración censal al momento en que nace la obligación de retener. Si ya estás de alta y pasas a retener, se comunica con una declaración de modificación en el 036.
Preguntas rápidas
¿Y si no tengo empleados? Da igual. La obligación no mira tu plantilla ni tu facturación: mira si pagas esas rentas en el ejercicio de tu actividad. La factura de tu gestor, si factura a su nombre como profesional, ya cuenta.
¿Esto va con VeriFactu? No. VeriFactu es cómo se emiten y se registran tus facturas; esto va de lo que haces con el dinero de las que recibes. Son dos obligaciones distintas que no se tocan.
Tus facturas emitidas, en regla y sin que tengas que saberte el reglamento: qué es VeriFactu y cuándo te toca, sin jerga.