Coaching e IVA: el psicólogo con dos tipos de factura
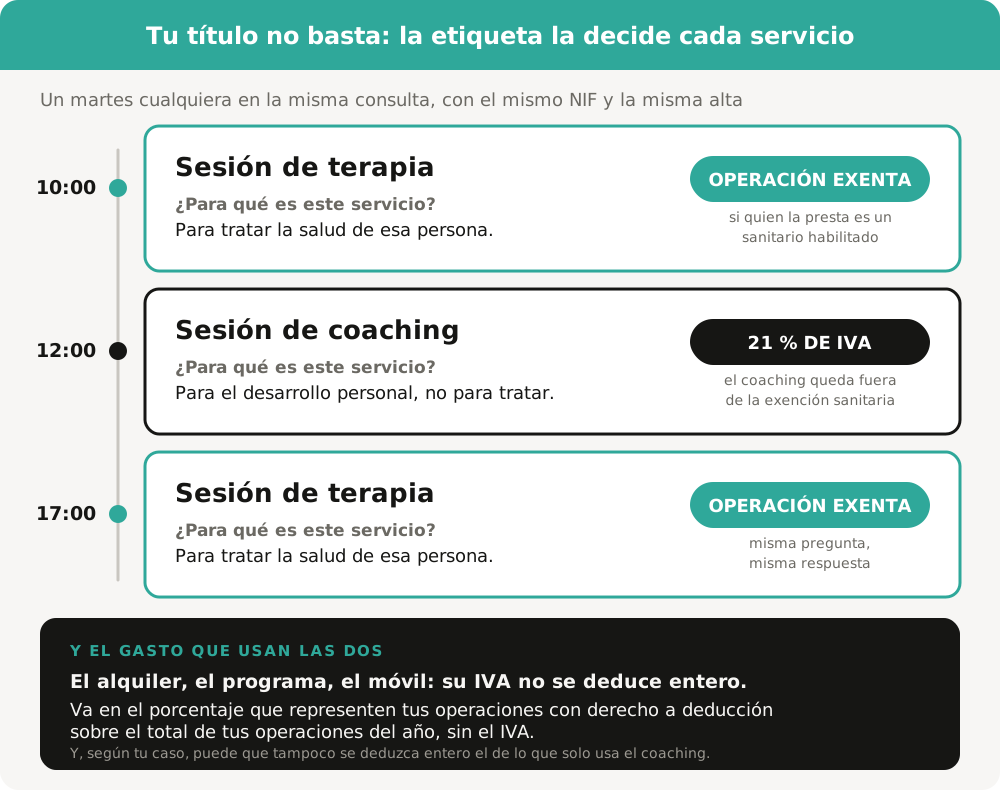
En 30 segundos: puedes tener las dos cosas a la vez, y no se elige de una vez para siempre: lo decide cada servicio. La sesión con finalidad sanitaria va exenta; el coaching va al 21 %, porque queda fuera de esa exención. Y cuando en tu consulta conviven las dos, aparece algo que casi nadie cuenta: el IVA de los gastos que usan las dos deja de deducirse entero.
¿El coaching lleva IVA si soy psicólogo?
Sí: el 21 %. El coaching y el desarrollo personal se quedan fuera de la exención sanitaria —no son diagnóstico, prevención ni tratamiento de la salud de una persona— y tampoco entran por la puerta de la enseñanza. Que tú seas psicólogo sanitario no los arrastra dentro.
Y al revés, que es lo que más tranquiliza: tener facturas de coaching al 21 % no te quita la exención de la terapia. La exención pide dos cosas a la vez —que quien presta el servicio sea un profesional sanitario habilitado y que ese servicio concreto tenga finalidad sanitaria—, así que se mide uno a uno. La regla entera, con sus casos, está en ¿los psicólogos llevan IVA en la factura?. Esto de aquí va de lo que pasa cuando tienes las dos.
No eliges una vez: eliges en cada servicio
Marta es psicóloga general sanitaria. El martes atiende a tres pacientes y el jueves da un taller de gestión del estrés para la plantilla de una empresa. Mismo NIF, misma alta, mismo despacho. Y dos tipos de factura: las tres primeras, exentas; el taller, con su 21 %.
No hay que darse de alta dos veces ni llevar dos negocios. Lo que cambia es el molde, y son dos:
- La exenta no lleva línea de porcentaje: lleva la indicación de que la operación está exenta. Con poner «operación exenta de IVA» ya cumples; citar el artículo es una cortesía, no una obligación.
- La del 21 % lleva su línea de IVA como cualquier otro servicio. Y si quien te paga está obligado a retener —una empresa, otro profesional que te paga en su actividad, una entidad— y tu alta es de actividad profesional, lleva además su línea de retención de IRPF; un paciente particular no retiene, así que la suya no la lleva.
Lo mismo le pasa a la fisioterapeuta que además da clases de pilates o a la esteticista con un gabinete mixto: el criterio es el mismo en todos los gremios, aunque el servicio cambie de nombre.
Y ahora lo que casi nadie te cuenta: tus gastos
Aquí está el motivo de verdad para saber en qué cajón cae cada servicio. Si toda tu actividad va exenta, el IVA de tus gastos no te lo deduces: lo pagas y ahí se queda. Si toda tu actividad va al 21 %, te lo deduces. Y si tienes las dos, ya no te lo deduces entero, y la ley tiene más de una forma de calcular cuánto.
Lo que vale en todos los casos: el gasto que usan las dos cosas —el alquiler del despacho, el programa de facturación, el móvil— no se deduce entero. Se deduce en el porcentaje que representen tus operaciones con derecho a deducción sobre el total de tus operaciones del año, sin contar el IVA.
Y lo que no conviene dar por hecho: que el IVA de lo que solo usa el coaching se deduzca entero. Depende de la modalidad que te toque —la prorrata general recorta todo con ese porcentaje; la especial y los sectores diferenciados separan lo de cada lado—, y cuál es la tuya depende de tu caso.
Aquí no vas a encontrar el porcentaje, y no es por no mojarme: ese número es tuyo, sale de tus cifras del año y cambia si cambia tu mezcla. Lo que sí conviene es saber que existe antes de dar por deducido un IVA que no lo está. Si acabas de añadir el coaching a una consulta que iba toda exenta, esa es la conversación de este trimestre con tu gestor.
Preguntas rápidas
¿Y si doy cursos o charlas? En general, 21 %. No siempre: si lo que enseñas es materia de los planes de estudios, la operación puede entrar por la exención educativa, que tiene sus propias condiciones.
Si casi todo lo mío va exento, ¿me libro de VeriFactu? No. El reglamento no mira el IVA: mira tu impuesto directo, así que un profesional 100 % exento está igualmente dentro, con su fecha del 1 de julio de 2027. Y a la consulta sanitaria, además, no la excusa nadie de facturar.
Dos moldes de factura conviviendo en la misma consulta es justo el tipo de cosa que conviene tener resuelta antes de 2027: qué es VeriFactu y cuándo te toca, sin jerga.