El modelo 303 del tercer trimestre: hasta el 20 de octubre
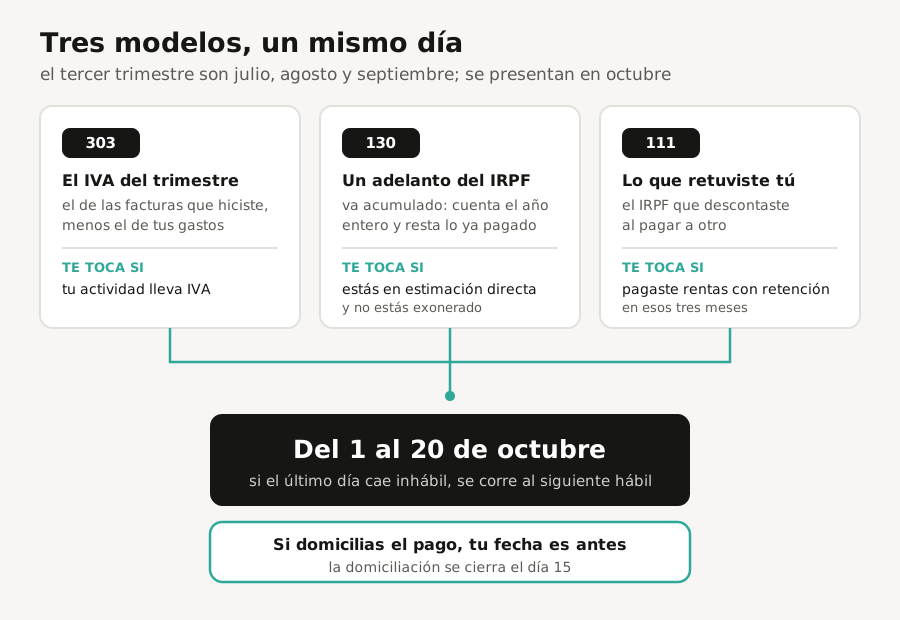
En 30 segundos: El modelo 303 del tercer trimestre —julio, agosto y septiembre— se presenta del 1 al 20 de octubre. Ese mismo día vencen el 130 y el 111, si te tocan. Si domicilias el pago, tu fecha real es el día 15. Y lo que de verdad decide si esto es una tarde o un fin de semana no son las casillas: es tener las facturas del trimestre juntas antes de sentarte.
¿Cuándo se presenta el modelo 303 del tercer trimestre?
Del 1 al 20 de octubre. El tercer trimestre son julio, agosto y septiembre, y lo que declaras es el IVA de lo que facturaste en esos tres meses.
Dos detalles que ahorran sustos:
- Si el último día del plazo cayera en día inhábil, se corre al siguiente hábil. Este año el 20 cae en martes, así que el 20 es el 20.
- Si quieres domiciliar el pago para que te lo cobre el banco, tu fecha no es el 20: la domiciliación se cierra el día 15. Cinco días antes de lo que tenías en la cabeza.
Y el 20 no viene solo: ese mismo día vencen otros dos modelos, así que conviene mirarlos juntos una vez en lugar de tres veces por separado.
¿Cuál de los tres te toca a ti?
El 303 — el IVA. Es la resta de siempre: el IVA de las facturas que hiciste menos el de los gastos de tu negocio. Como regla general te toca si tu actividad lleva IVA. La excepción es quien hace exclusivamente operaciones exentas —una consulta que solo hace terapia, un profesor particular de asignaturas del plan de estudios—: ahí no hay autoliquidación periódica que presentar. Ojo con esa palabra: basta con que una parte de lo que facturas lleve IVA para que el 303 vuelva a la mesa. El resto está en la guía del modelo 303.
El 130 — el adelanto de tu IRPF. Te toca si estás en estimación directa (si tributas por módulos, tu modelo es el 131, con el mismo plazo), con una exoneración importante: si eres profesional y al menos el 70 % de tus ingresos del año anterior vinieron con retención, no presentas 130. Va acumulado, no por trimestres sueltos: cada uno cuenta el año desde enero y resta lo que ya pagaste. Lo cuenta entero la guía del modelo 130.
El 111 — lo que retuviste tú. Este no va de lo que te retienen a ti, sino de lo que tú descontaste al pagar a otro: una nómina, o la factura de un profesional que te puso su línea de IRPF. Si en julio, agosto y septiembre no pagaste ninguna renta con retención, no hay que presentarlo en negativo. Está desarrollado en cuándo te toca retener tú.
Lo que de verdad hace falta: la carpeta del trimestre
Lo que convierte esto en una tarde es tener junto lo de abajo antes de abrir nada. Da igual que lo presentes tú o que se lo lleves a tu gestor: es la misma carpeta.
Y un apunte que cambia la lista: el 303 va por lo facturado, no por lo cobrado. La factura que emitiste en septiembre entra en este trimestre aunque el cliente todavía no te haya pagado. Y otra que se escapa: el trabajo que terminaste en septiembre y facturaste a primeros de octubre —lo normal cuando tu cliente es una empresa— también es de este trimestre. Manda cuándo se hizo el trabajo, no la fecha de la factura.
Facturas de los trabajos de julio, agosto y septiembre: todas, cobradas o no —también la de un trabajo de septiembre que facturaste ya en octubre—, con su número correlativo y sin huecos.
Facturas de gastos del negocio: solo las que sean factura de verdad y estén a tu nombre — el ticket sin tus datos no deja deducir el IVA.
Retenciones: las que llevan tus facturas (las tuyas) y las que practicaste tú al pagar a alguien (esas son el 111).
Movimientos del banco del trimestre: para cuadrar lo que falta y cazar el gasto que no tiene factura.
Lo que pagaste en los 130 de abril y de julio: el de octubre los resta, porque va acumulado.
Preguntas rápidas
¿Y si me sale a pagar y ahora mismo no tengo el dinero? Presenta igual: no presentar es un problema distinto y peor. Al presentar se puede solicitar un aplazamiento, y hasta 50.000 € no hace falta aportar garantías. Tres cosas que conviene saber antes de contar con él: las retenciones del 111 no se pueden aplazar; el IVA del 303, solo si justificas que tus clientes todavía no te lo han pagado; y lo que se aplaza lleva intereses. Y es una solicitud: lo decide Hacienda, no tú.
¿Y si este trimestre no he facturado nada? Se presenta igual, marcándolo como sin actividad. Es un minuto, y no presentarlo puede acarrear un aviso o una sanción.
Con Deva las facturas del trimestre ya están juntas y en orden cuando llega octubre, que es la mitad del trabajo de este artículo. Todavía no se puede descargar; las condiciones para entrar están en el programa Pioneros. Conoce a Deva.