Autónomo societario: qué eres y cuántas fechas te tocan
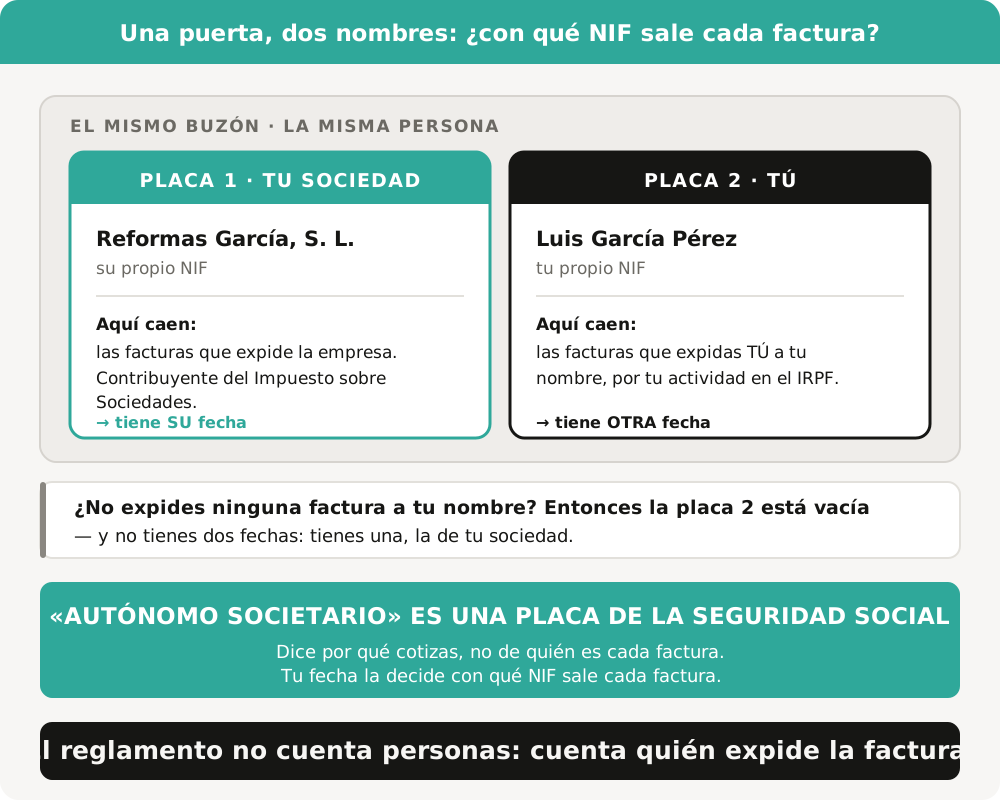
En 30 segundos: «autónomo societario» es una etiqueta de la Seguridad Social: dice por qué cotizas tú, no cómo se facturan las cosas. Para VeriFactu la pregunta es otra —quién expide cada factura— y ahí hay dos: tu sociedad, con su NIF, y tú, con el tuyo. Cada uno tiene su fecha: la de tu sociedad es el 1 de enero de 2027; la tuya, si facturas también a tu nombre, el 1 de julio de 2027. Y si nunca facturas a tu nombre, entonces no tienes dos fechas: tienes una, la de ella.
Si eres autónomo societario, llevas meses oyendo dos cosas a la vez: que los autónomos entran en VeriFactu en julio de 2027 y que las sociedades entran seis meses antes. Como tú eres las dos cosas, la pregunta sale sola: ¿cuál de las dos manda?
Ninguna manda sobre la otra, porque no hablan de lo mismo. Suena a lío y es más sencillo de lo que parece, pero hay que ordenarlo por el sitio correcto — que no es por lo que eres tú.
¿Qué es exactamente un autónomo societario?
Es el nombre con el que circula una situación muy común: estás en el régimen de autónomos por tu papel en una sociedad, no porque factures por tu cuenta. Montaste una SL, eres socio, la administras, y tu alta de autónomo viene de ahí.
Fíjate de qué va esa etiqueta, porque es la clave de todo lo demás: va de Seguridad Social. Dice en qué régimen cotizas tú como persona. Qué encuadre te corresponde exactamente lo deciden las normas de la Seguridad Social, con sus propias condiciones, y eso es conversación de tu gestor y de la Tesorería: aquí no se resuelve.
Lo que sí se puede decir desde aquí es lo otro, y es lo que casi nadie cuenta: no es una categoría de las reglas de facturación. Cuando se reparte quién tiene que facturar de una forma u otra, no se reparte por esa etiqueta: se reparte por quién expide cada factura.
Y la confusión no es cosa tuya: la etiqueta lleva dentro la palabra «autónomo», así que lo natural es dar por hecho que te aplica todo lo de los autónomos. La palabra es la misma. La pregunta que contesta, no.
Por qué VeriFactu no pregunta si eres societario
El Real Decreto 1007/2023, que es la norma que monta todo esto, reparte por impuesto. No mira tu tamaño ni tu sector: mira por qué impuesto tributa quien emite la factura.
Su artículo 3.1 abre con los contribuyentes del Impuesto sobre Sociedades, sigue con los del IRPF que desarrollan actividades económicas y nombra por separado a otras dos figuras.
Tu sociedad está en la primera. Tú, si además desarrollas una actividad por tu cuenta, en la segunda. Y ahí está el asunto entero: tu sociedad no es lo mismo que tú, aunque comparta contigo la cabeza, la mesa y hasta la cuenta de correo. Son dos obligados distintos, y a cada uno le toca lo suyo.
Por eso la etiqueta no te sirve para averiguar tu fecha. No es que esté mal: es que contesta a otra pregunta.
La pregunta que sí decide: ¿con qué NIF sale cada factura?
Luis tiene Reformas Luis García SL. Cuando termina un baño, la factura que entrega lleva el nombre y el NIF de la empresa: la emite la sociedad. Si además Luis da un curso de instalación por su cuenta y lo factura a su nombre, con su NIF, esa factura la emite él.
Dos emisores, dos NIF, dos calendarios. Y funciona exactamente igual que si la sociedad fuera de otra persona: el papel que tú tengas dentro de ella no cambia quién firma cada factura.
El reglamento añade además un detalle que despeja bastantes dudas: se aplica aunque solo uses el programa para una parte de tu actividad. Que la SL sea lo pequeño de las dos cosas, o al revés, tampoco cambia nada.
Dónde cae exactamente la fecha de tu sociedad, y con qué excepciones, está entero en qué fecha de VeriFactu le toca a tu sociedad.
¿Y si solo facturo a través de la sociedad?
Entonces tienes una fecha, no dos. Y es la de tu sociedad, que llega antes.
Antes de darlo por hecho, mira más abajo lo que cobras de tu sociedad: si eres socio profesional, puede que parte de ese dinero tenga que ir con factura tuya.
Este es el malentendido caro del asunto, así que lo decimos con todas las letras: ser autónomo no te da la fecha del autónomo. La fecha va con quien expide la factura. Si todas las tuyas salen de la SL, la que tienes que apuntar es la suya, el 1 de enero de 2027 — y pensar «soy autónomo, tengo hasta julio» es empezar medio año tarde.
Y esos seis meses de diferencia no son un detalle de calendario: son lo que separa llegar con margen para elegir de llegar corriendo en diciembre, que es justo cuando todo el mundo llama a su gestor a la vez.
Hay además una precisión sobre la palabra «antes» que conviene no pasar por alto, porque cambia el plan: la obligación es tener el sistema adaptado para esa fecha, no ponerse a adaptarlo ese día. La primera factura del año, sea del día que sea, tiene que salir de un sistema que cumpla.
Lo que cobras de tu sociedad: depende de por qué lo cobras
Si cobras una nómina de tu empresa como trabajador, o lo que te paga por ser su administrador, por eso a ti no te toca nada. Es un rendimiento del trabajo, no expide facturas y no entra aquí. Quien emite es la sociedad, y va por su calendario.
Hay un caso que no funciona así, y es muy común en las sociedades de profesionales. Si eres socio, trabajas en la actividad profesional de tu sociedad —la abogacía, la arquitectura, la programación…— y por ese trabajo estás en el régimen de autónomos o en la mutualidad que lo sustituye, la ley del IRPF cuenta lo que cobras por él como actividad económica, no como trabajo. Aquí sí importa en qué régimen cotizas.
Que ese dinero vaya además con factura tuya es otra pregunta, y es la del IVA, que no se aplica a los servicios que se prestan en régimen de dependencia. Si el tuyo lo es o no depende de cómo prestas ese trabajo, y es conversación con tu gestor, con tu caso delante. Si la respuesta es que facturas a tu sociedad con tu NIF, esas facturas van por tu lado y con tu fecha: el 1 de julio de 2027.
Ojo con no confundir esto con la combinación que más se le parece: tener una nómina de una empresa ajena y además facturar por tu cuenta. Eso es otra cosa, con su propia respuesta, y está contado en nómina y facturas a la vez.
Entonces, ¿por dónde empiezo?
Por lo que llega antes, que en tu caso casi siempre es la sociedad.
- Mira con qué NIF sale cada factura que emites hoy. No hace falta buscar en ningún sitio: lo tienes en tus propias facturas, en la línea del emisor. Esa línea es la respuesta a todo lo demás.
- Apunta una fecha por emisor. Si solo emite la sociedad, una. Si también emites tú a tu nombre, dos, y no caen el mismo día.
- Empieza por la de enero, que es la que tienes encima, y date margen: adaptarse es una decisión con pruebas, no un botón que se pulsa en Nochevieja.
- Si quieres, empieza antes. Emitir con VeriFactu de forma voluntaria ya es legal hoy, para tu sociedad y para ti.
Qué hay que mirar exactamente para la de tu sociedad, en qué orden y con cuánto margen, lo tienes paso a paso en el plan de tu SL hasta el 1 de enero.
Preguntas rápidas
¿Y si lo que cobro de mi sociedad va con factura mía? Entonces estás expidiendo facturas con tu NIF, y esa parte va por tu lado, con su fecha. Pero no es un montaje que se elija porque convenga: si ese trabajo tiene que ir con factura o no depende de cómo lo prestas, y lo resuelve tu gestor con tu caso delante.
¿«Autónomo societario» aparece en las reglas de facturación? El reparto no se hace por ese nombre: se hace por el impuesto de quien emite. Así que para saber qué te toca no tienes que averiguar qué etiqueta llevas, sino quién firma cada factura.
¿Tengo que resolver las dos cosas a la vez? No necesariamente. Son dos obligados distintos y cada uno tiene su plazo; lo sensato es ir por orden de fecha y no mezclar las dos conversaciones, que es de donde sale casi toda la confusión.
¿Puedo empezar antes de mi fecha? Sí. Emitir con VeriFactu de forma voluntaria ya es legal hoy, tanto para tu sociedad como para ti.
Dos NIF, dos fechas y una sola cabeza que lo lleva todo. Si quieres entender la norma antes de decidir nada, aquí está VeriFactu explicado entero.