Facturar como entrenador personal: IVA al 21 %, bonos y tickets
En 30 segundos: tu factura de entrenador personal lleva IVA. Vas a oír tres historias de gente que factura sin él —el fisio, el club del barrio, la profesora— y las tres son ciertas y ninguna es tuya: la exención mira el servicio y a quién lo presta, no el gremio ni el sitio donde entrenas. Lo demás es más fácil de lo que parece: el bono de sesiones se factura una sola vez, al cobrarlo; al cliente particular le vale el ticket (hasta 400 €); y la retención de IRPF depende de la casilla de tu alta, no de lo que hagas en la sala.
¿Hay que facturar con IVA siendo entrenador personal?
Sí. Si entrenas por tu cuenta —en casa del cliente, en un parque, alquilando una sala o dentro de un gimnasio—, tus facturas llevan su línea de IVA como las de cualquier otro servicio.
Esto suele caer regular, porque casi nadie llega aquí en blanco. Llegas con una historia de fondo: un compañero que factura sin IVA, el club donde empezaste que no lo cobraba, la sensación de que esto tuyo “es salud” o “es enseñanza” y que algo de eso tiene que contar.
Las historias son verdad. El problema es que son de otra gente. Merece la pena entender por qué, porque el día que lo entiendes dejas de dudar en cada cobro.
Las tres exenciones que te van a nombrar, y por qué ninguna es tuya
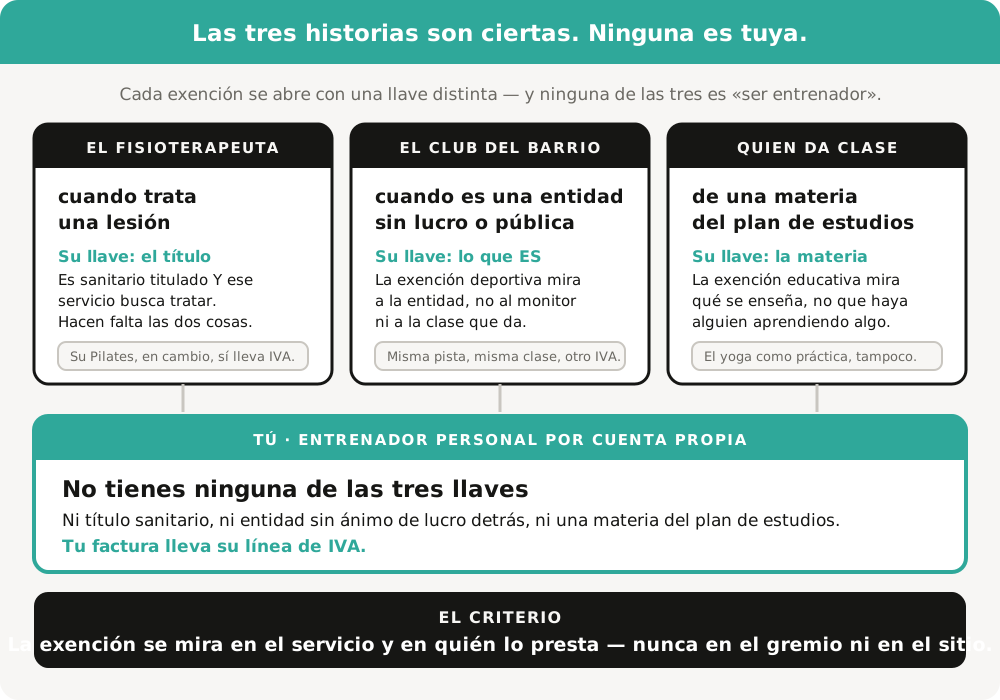
Hay tres puertas de salida del IVA, y las tres se abren con una llave distinta. Ninguna de las tres abre con “soy entrenador personal”.
La sanitaria. Es la del fisio, la del psicólogo sanitario, la del médico. Exige dos cosas a la vez: que lo preste un profesional sanitario titulado o habilitado y que ese servicio concreto busque diagnosticar, prevenir o tratar. El entrenamiento personal se queda fuera de esa exención —también el Pilates—, y no por falta de formación tuya: es que la llave es el título sanitario, y una titulación en ciencias de la actividad física no lo es. Fíjate en el detalle que lo aclara todo: el mismo fisioterapeuta que factura exenta una sesión de rehabilitación factura con IVA una clase de Pilates. No cambia quién la da. Cambia qué se ha vendido.
La deportiva. Existe, y esta es la que más confunde, porque suena exactamente a lo tuyo. Pero la ley la reserva a entidades sin ánimo de lucro: el club, la asociación, la federación, un polideportivo municipal. Es una exención de lo que la entidad es, no de lo que hace el monitor dentro. Por eso el club de tu barrio puede cobrar la cuota sin IVA y tú, dando la misma clase en la misma pista, no. Un autónomo nunca entra por esa puerta.
La educativa. La de las clases particulares. Su llave es la materia: tiene que ser de las de los planes de estudios del sistema educativo. Entrenar a alguien para que corra 10 kilómetros no es impartir una materia de un plan de estudios, del mismo modo que una clase de yoga como práctica tampoco entra en esa exención.
Es el mismo criterio que se lleva la gente de otros gremios cuando le toca esta conversación —en peluquería y estética pasa igual, con la diferencia de que allí la puerta que no se abre es la sanitaria—: la exención se mira en el servicio y en quién lo presta, nunca en el gremio ni en el local.
¿Y qué tipo de IVA? El 21 %, y de dónde sale el 10 % que has oído
El tipo general del IVA es el 21 %, y es el tuyo. La lista de tipos reducidos es cerrada y su única casilla de deporte es «los espectáculos deportivos de carácter aficionado»: lo que paga quien va a ver un partido, no lo que paga quien entrena contigo. Si has oído que el deporte va al 10 %, es un recuerdo de antes de septiembre de 2012, cuando esa casilla decía otra cosa.
El bono de 10 sesiones: una factura al cobrarlo, y ya está
Aquí es donde se complica la vida mucha gente, y no hace falta.
Si vendes un bono de sesiones todas del mismo tipo —diez entrenamientos personales, con el mismo IVA—, lo que pasa es lo más simple posible: se emite una factura cuando cobras el bono, y el canje de cada sesión no genera una factura nueva. La sesión número 7 no se factura. Ya la facturaste el día que el cliente pagó.
Tú llevarás tu cuenta de sesiones gastadas, claro. Pero eso es tu control, no un papel fiscal: no hay que emitir nada cada vez que alguien entra por la puerta. (El caso raro es el bono que mezcla servicios con IVA distinto: si algún día montas uno así, el momento de facturar se mueve al canje y merece cinco minutos con tu gestor.)
Una cosa más, y esta no es de Hacienda sino de consumo: el bono es dinero por adelantado de un particular. Si el cliente lo deja a mitad, no puedes quedarte con las sesiones que no ha usado: se le devuelven, o se le deja gastarlas. Puedes ponerle una validez razonable —seis meses, un año— y hay que decírsela antes de cobrar, no después. Un «bono no reembolsable» escrito en pequeño no vale contra un particular.
El motor de cobro de esto —que el bono se cobre y se facture solo, sin perseguir a nadie— está contado entero en cómo se facturan los bonos de sesiones.
La cuota mensual es otra cosa: cada cobro, su factura
No confundas el bono con la cuota. Si tu cliente te paga 120 € todos los meses por entrenar dos días por semana, eso no es un paquete cerrado: es un servicio que se va prestando de forma continuada, y cada cobro mensual lleva su propia factura.
La diferencia práctica es sencilla:
| Lo que vendes | Cuántas facturas |
|---|---|
| Bono de 10 sesiones, pagado de una vez | Una, el día que lo cobras |
| Cuota mensual mientras entrene contigo | Una al mes, cada cobro la suya |
Y como es un servicio que sigue mes a mes, el cliente puede darse de baja igual que se apuntó, y conviene tener claro cómo se hace antes de que llegue el primero que lo pide. Si le pides permanencia, si se va antes solo le puedes cobrar la parte proporcional de lo que le quedaba.
El ticket del entrenamiento suelto: sí, es una factura
Al cliente particular que te paga una sesión suelta no tienes que pedirle el NIF. Le vale una factura simplificada, que es el nombre legal de lo que todo el mundo llama ticket: desde el 1 de enero de 2013 el antiguo tique es jurídicamente una factura, con validez plena.
Tiene su límite: 400 € con IVA incluido. Por encima hay que emitir factura completa, y la completa sí exige del cliente nombre, NIF y domicilio — también cuando es un particular. Un bono de 10 sesiones a 45 € se va a 450 €: ese ya no cabe en un ticket.
Y ojo a una que pasa mucho en los gimnasios: si el que te paga quiere deducirse el IVA, el ticket normal no le sirve. Necesita una simplificada con su NIF, su domicilio y la cuota de IVA por separado, o directamente una factura completa.
Una última que evita un susto: si en el mismo año emites tickets y facturas completas, la ley obliga a llevarlos en series separadas. No es una manía de tu programa: es un requisito.
¿Llevan retención de IRPF tus facturas? Depende de tu alta
Esta es la línea que más se olvida, así que va con cuidado.
La retención de IRPF en factura la practican las actividades profesionales: las de la sección 2.ª del IAE y también las de la 3.ª, la de artistas y deportistas, donde están los entrenadores de deportes concretos. Las empresariales, sección 1.ª, no llevan esa línea. Y el entrenamiento personal se puede dar de alta por vías distintas, así que lo decide tu encuadre real, no tu oficio: míralo en tu alta, o pregúntaselo a quien te la tramitó.
Lo que sí es seguro, estés como estés dado de alta: a un cliente particular no se le retiene nunca. Si entrenas solo a particulares, esa línea no aparece en tu vida.
En 2027 llega VeriFactu, y también va contigo
Un apunte para que no te pille: la obligación de emitir facturas con un sistema verificable no depende del IVA que lleves — mira el impuesto directo. Así que estás dentro emitas tickets todo el día o dos facturas al mes: para los autónomos, desde el 1 de julio de 2027 (Real Decreto-ley 15/2025). Y sí, los tickets entran también: la factura simplificada tiene su propia clave.
El texto que pones en tu factura
Tres ejemplos con la cuenta entera, para que se vea que no falta ninguna línea.
1. El ticket de una sesión suelta a un particular. A un particular el precio se le anuncia siempre con el IVA dentro —es obligatorio—, así que si le has dicho 45 €, paga 45 € y el desglose sale de ahí:
Sesión de entrenamiento personal — 1 sesión Base imponible: 37,19 € IVA (21 %): 7,81 € Total: 45,00 €
2. El bono de 10 sesiones, facturado el día que lo cobras. Pasa de 400 €, así que aquí ya hace falta factura completa con los datos del cliente:
Bono de 10 sesiones de entrenamiento personal Base imponible: 371,90 € IVA (21 %): 78,10 € Total: 450,00 €
Una sola factura. Las diez sesiones se irán gastando y no se emite nada más.
3. La cuota mensual de septiembre. Misma estructura, una cada mes:
Entrenamiento personal — cuota de septiembre de 2026 (2 sesiones semanales) Base imponible: 99,17 € IVA (21 %): 20,83 € Total: 120,00 €
Si tu alta es profesional (secciones 2.ª o 3.ª) y quien te paga es una empresa o un autónomo, esa factura lleva una línea más, la de retención de IRPF, que se resta del total. A un particular, nunca.
Preguntas rápidas
Tengo el grado en Ciencias de la Actividad Física. ¿Eso no me da la exención? No. Da conocimiento y da confianza al cliente, pero la exención sanitaria pide titulación sanitaria, que es otra cosa. No es un juicio sobre tu formación: es que esa puerta se abre con otra llave.
Entreno dentro de un gimnasio, ¿cambia algo? Para el IVA, lo que importa es quién presta el servicio y qué se ha vendido, no dónde. Lo que sí cambia según el montaje es a quién facturas: si facturas al gimnasio, tu cliente es una empresa y la factura es completa; si facturas a cada usuario, es cada particular.
Mi compañero factura sin IVA y hacemos lo mismo. Entonces o factura a través de una entidad sin ánimo de lucro, o tiene una titulación sanitaria y está facturando tratamientos, o alguien le ha dado un mal consejo. No hay una cuarta puerta.
¿Cuánto cobro por sesión? Otra pregunta, y merece su sitio: lo tienes en cómo poner precio a tus servicios. Lo que sí conviene tener claro antes de decir un número es si ese número lleva el IVA dentro o fuera: a un particular, siempre dentro; a una empresa, díselo.
Todo esto se pone solo el día que tu programa de facturación se encarga: el bono se factura al cobrarlo, la cuota cada mes y el ticket sale con su serie. Y en 2027 llega un cambio que conviene tener visto con tiempo: qué es VeriFactu y cuándo te toca.